Welcome to MSM Consulting

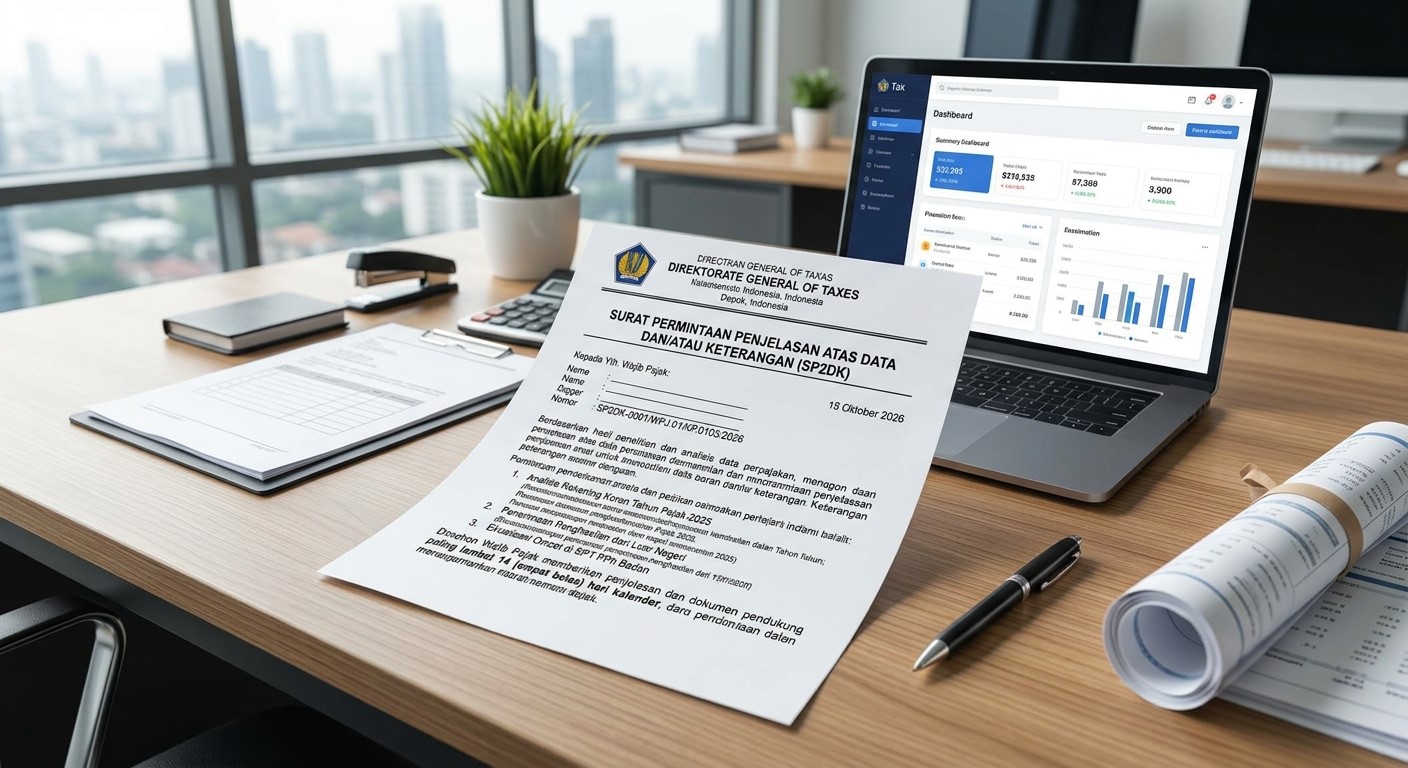
Wajib Pajak penting menyoroti berlakunya Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak. Aturan teranyar ini memperjelas kriteria dan indikator P2DK yang berpotensi naik status menjadi usulan pemeriksaan pajak.
Maka dari itu, hindari setidaknya tiga hal ini saat SP2DK datang agar tidak naik ke pemeriksaan pajak.
Apa yang Disebut dengan SP2DK?
SE-8/PJ/2026 menetapkan SP2DK sebagai surat yang diterbitkan oleh Kepala KPP kepada Wajib Pajak dalam rangka pelaksanaan P2DK.
Pengertian P2DK juga dijelaskan dalam SE-8/PJ/2026, yaitu kegiatan untuk meminta penjelasan kepada Wajib Pajak atas Data dan/atau Keterangan berdasarkan penelitian yang menunjukkan indikasi ketidakpatuhan dan kewajiban perpajakan yang belum dipenuhi sesuai dengan ketentuan peraturan perundang-undangan
Jangan Lakukan 3 Hal Ini Saat SP2DK Datang, Jika Tidak Ingin Pemeriksaan
SE-8/PJ/2026 memerinci setidaknya beberapa indikator yang menyebabkan SP2DK naik ke level pemeriksaan, sehingga wajib pajak diimbau untuk menghindarinya:
Untuk mengusulkan pemeriksaan, petugas pajak yang bertugas harus menginput data dan informasi yang dibutuhkan ke dalam sistem administrasi pengawasan DJP dalam hal ini Coretax. Pengajuan wajib bersifat formal dan hanya dapat dilanjutkan setelah disetujui oleh Kepala Kantor Pelayanan Pajak (KPP).
Usulan Langkah Taktis dalam Menyelesaikan SP2DK
Dengan mempertimbangkan ketentuan SE-8/PJ/2026 dan Peraturan Menteri Keuangan Nomor PMK 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak, strategi taktis dan imbauan langkah hukum bagi Wajib Pajak agar penyelesaian SP2DK berjalan lancar dan tidak berlanjut ke tahap Pemeriksaan Pajak adalah sebagai berikut:
Risiko pemeriksaan pajak muncul ketika DJP menemukan adanya indikasi ketidakpatuhan, selisih data, atau profil risiko tinggi pada Wajib Pajak (WP). Jika proses pengawasan melalui SP2DK tidak diselesaikan dengan tepat, potensi usulan pemeriksaan pajak akan makin tinggi.
Jika Wajib Pajak diperiksa, terdapat konsekuensi yang harus diantisipasi diantaranya risiko finansial berupa beban utang pajak tambahan dan sanksi denda bunga, sampai dengan tersitanya waktu serta fokus manajemen untuk menghadapi pemeriksaan hingga sengketa hukum.
Jangan lupa ada pula potensi tindakan penagihan aktif seperti pemblokiran rekening atau penyitaan aset, hingga penurunan skor kepatuhan pada sistem Coretax yang membuat Wajib Pajak masuk kuadran risiko tinggi dan diawasi lebih ketat di masa depan.
Oleh sebab itu, pastikan penyelesaian SP2DK dilakukan dengan baik untuk meminimalisasi risiko pemeriksaan pajak. Konsultasikan pendampingan penagihan perpajakan Anda bersama MSM Consulting.