Welcome to MSM Consulting

Wajib Pajak perlu mengetahui petunjuk pelaksanaan (jutlak) baru Banding dan Bugatan di Pengadilan Pajak yang dituangkan dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-6/PJ/2026.
Aturan yang berlaku efektif mulai 1 Juli 2026 dan menggantikan SE-65/PJ/2012 ini bertujuan untuk menyelaraskan proses administrasi hukum perpajakan dengan sistem Coretax maupun e-Tax Court.
Pembaruan aturan dalam SE-6/PJ/2026 mencakup penyesuaian tata cara penyusunan dokumen sengketa, masa penyampaian berkas, struktur Tim Sidang, hingga mekanisme digitalisasi pengarsipan.
Banding dan Gugatan Jalur Penyelesaian Sengketa Pajak
Sengketa perpajakan timbul antara wajib pajak atau penanggung pajak dengan pejabat yang berwenang sebagai akibat dikeluarkannya keputusan yang dapat terjadi karena adanya perselisihan yang disebabkan oleh adanya perbedaan perhitungan atau pembayaran pajak yang terutang. Perbedaan pemahaman serta penafsiran atas suatu pasal atau ketentuan juga dapat menyebabkan timbulnya sengketa pajak.
Penyelesaian sengketa pajak dilakukan di Pengadilan Pajak dengan mengajukan Banding atau Gugatan berdasarkan peraturan perundang-undangan perpajakan, termasuk Gugatan atas pelaksanaan penagihan berdasarkan Undang-undang Penagihan Pajak dengan Surat Paksa.
Pasal 1 angka 6 Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak (UU Pengadilan Pajak), mengatur bahwa Banding adalah upaya hukum yang dapat dilakukan oleh wajib pajak atau penanggung pajak terhadap suatu keputusan yang dapat diajukan Banding, berdasarkan peraturan perundang-undangan perpajakaan yang berlaku.
Selanjutnya, Pasal 31 ayat (2) UU Pengadilan Pajak mengatur bahwa Pengadilan Pajak dalam hal Banding hanya memeriksa dan memutus sengketa atas Keputusan Keberatan, kecuali ditentukan lain oleh peraturan perundang-undangan yang berlaku.
Sementara itu, Pasal 1 angka 7 UU Pengadilan Pajak, mengatur bahwa Gugatan adalah upaya hukum yang dapat dilakukan oleh wajib pajak atau penanggung pajak terhadap pelaksanaan penagihan Pajak atau terhadap keputusan yang dapat diajukan Gugatan berdasarkan peraturan perundang-undangan perpajakan yang berlaku.
Poin Penting Perubahan Petunjuk Pelaksanaan SE-6/PJ/2026
1. Tenggat Waktu dan Jalur Pengiriman Dokumen
DJP menetapkan batas waktu penyampaian dokumen resmi ke Pengadilan Pajak yang dapat dikirimkan secara fisik maupun digital melalui e-Tax Court.
2. Surat Uraian Banding (SUB)
Diterbitkan oleh Kanwil DJP dan wajib disampaikan paling lambat 3 bulan setelah permintaan diterima.
3. Surat Tanggapan
Disusun untuk merespons gugatan dan wajib diserahkan dalam jangka waktu maksimal 1 bulan.
4. Penyampaian Kesimpulan Akhir
Diberikan batas waktu 20 hari untuk sengketa banding dan 14 hari untuk sengketa gugatan sejak diminta oleh Majelis Hakim.
5. Penguatan Peran dan Kewenangan Tim Sidang DJP
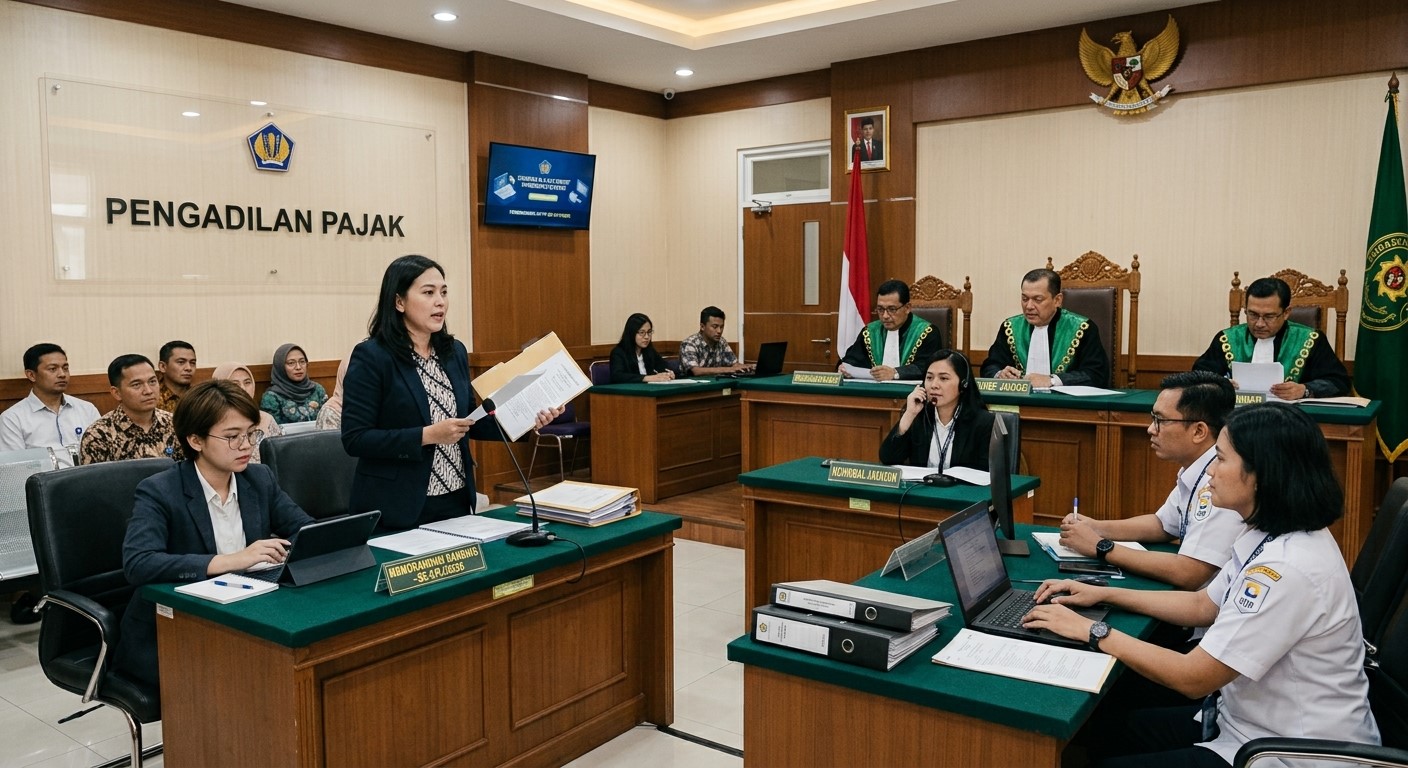
Tim Sidang yang dibentuk oleh Direktur Keberatan dan Banding atau Kepala Kanwil kini dibekali kewenangan yang lebih luas dalam memperkuat argumentasi hukum. Tim yang terdiri atas minimal dua pejabat ini berwenang menghadirkan saksi, berkonsultasi dengan ahli, serta melibatkan pegawai DJP terkait dalam persidangan.
Selain itu, seluruh dokumen dan salinan digital persidangan wajib diunggah secara terintegrasi ke dalam sistem Coretax.
Pengaruh Perubahan Aturan bagi Wajib Pajak
Penerapan SE-6/PJ/2026 menuntut keterbukaan dan kerapian administrasi dari pihak Wajib Pajak. Dengan dimanfaatkannya integrasi data Coretax secara real-time oleh DJP, kedisiplinan dalam pembuktian menjadi kunci utama.
Wajib Pajak perlu mencermati konsistensi data dan matriks sengketa sejak tahap pemeriksaan awal hingga proses banding.
Langkah penyelesaian sengketa harus diperhitungkan dengan matang guna menghindari risiko sanksi administratif sesuai Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), yaitu denda sebesar 60% apabila permohonan banding ditolak atau hanya dikabulkan sebagian oleh Pengadilan Pajak.
Bagi wajib pajak yang tengah mempersiapkan upaya hukum atas Surat Keputusan Keberatan, pemahaman terhadap prosedur operasional DJP ini memberi peta jalan penting. Dengan memahami pedoman baru dalam SE-6/PJ/2026, diharapkan Anda dapat mengatur strategi, langkah hukum, batas waktu penyampaian berkas jawaban, hingga komposisi Tim Sidang yang akan dihadapi dalam persidangan.
Oleh sebab itu, pastikan pengajuan Banding atau Gugatan di Pengadilan Pajak telah dilakukan dengan mempertimbangkan berbagai aspek, baik ketepatan regulasi maupun analisis risiko finansial dan hukum. Konsultasikan pendampingan penyelesaian sengketa pajak Anda bersama MSM Consulting.