Welcome to MSM Consulting

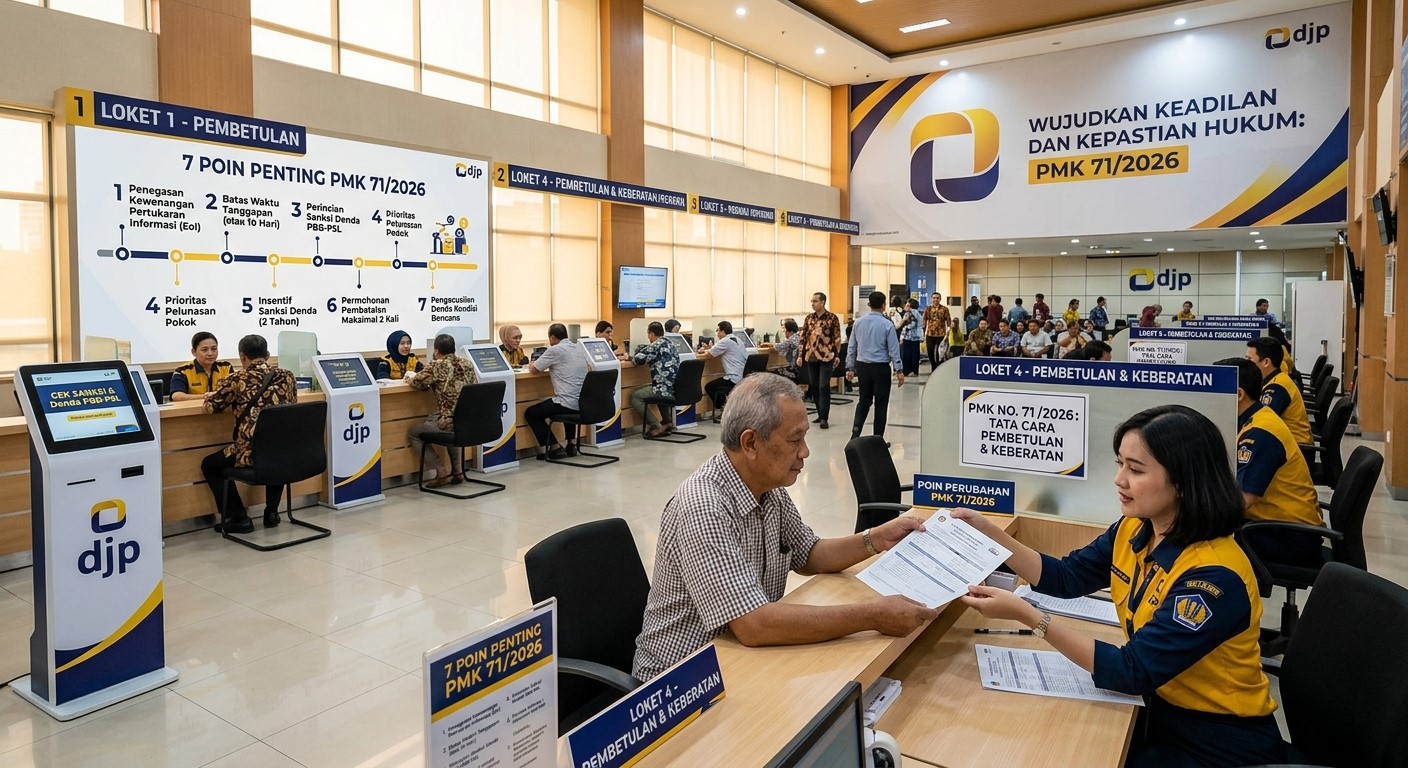
Wajib Pajak sangat perlu memahami perubahan ketentuan pembetulan, keberatan, serta pengurangan dan pembatalan sanksi administrasi perpajakan yang diatur dalam Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK Nomor 71 Tahun 2026). Pemahaman yang tepat akan mencegah Wajib Pajak terhindar dari risiko sanksi sekaligus mengoptimalkan berbagai haknya.
PMK Nomor 71 Tahun 2026 tentang Perubahan Atas Peraturan Menteri Keuangan Nomor 118 Tahun 2024 Tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, Dan Pembatalan Di Bidang Perpajakan berlaku 2 Oktober 2026.
Mengapa PMK Nomor 71 Tahun 2026 Diterbitkan?
Menteri keuangan dalam PMK Nomor 71 Tahun 2026 menegaskan bahwa aturan ini diterbitkan untuk mewujudkan rasa keadilan dan kepastian hukum, memberikan kemudahan bagi Wajib Pajak, serta meningkatkan efektivitas dan efisiensi dalam pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
7 Poin PMK 71/2026
Setidaknya terdapat tujuh poin penting PMK Nomor 71 Tahun 2026. Pertama, penyempurnaan aturan mengenai pengajuan keberatan oleh Wajib Pajak kepada Direktorat Jenderal Pajak (DJP).
Dalam PMK Nomor 71 Tahun 2026, pemerintah mempertegas wewenang DJP untuk melaksanakan pertukaran informasi atau Exchange of Information (EoI) untuk tujuan perpajakan dengan otoritas pajak negara mitra ketika menindaklanjuti permohonan keberatan.
Dengan demikian, kini terdapat 8 kewenangan DJP saat melakukan penelitian keberatan dari Wajib Pajak:
Dibandingkan regulasi sebelumnya Pasal 14 ayat (2) huruf h PMK Nomor 118 Tahun 2024, DJP melaksanakan pertukaran untuk tujuan perpajakan.
Kedua, batas waktu penyerahan dokumen keberatan. PMK Nomor 71 Tahun 2026 mengatur tiga waktu krusial.
Ketiga, perincian jenis sanksi dan denda Pajak Bumi dan Bangunan sektor Perkebunan, Perhutanan, Pertambangan Minyak dan Gas Bumi, Pertambangan Pengusahaan Panas Bumi, Pertambangan Mineral atau Batu Bara, dan Sektor Lainnya (PBB-P5L). Penambahan Pasal 27A yang merinci jenis sanksi administratif dan denda PBB-P5L yang dapat dikurangkan atau dihapuskan.
Keempat, hierarki pelunasan ketetapan PBB-P5L. Pembayaran dari Wajib Pajak atas ketetapan PBB-P5L wajib diperhitungkan terlebih dahulu untuk melunasi pokok pajak (jumlah pajak yang tidak atau kurang dibayar). Kelebihan pembayaran atas pokok pajak tersebut baru diperhitungkan untuk pelunasan sanksi administratif atau denda.
Kelima, DJP dapat memberikan insentif berupa pengurangan atau penghapusan sanksi administratif/denda PBB-P5L untuk mendukung kinerja perekonomian nasional. Permohonan ini diajukan oleh Wajib Pajak paling lama 2 tahun sejak PMK Nomor 71 Tahun 2026 berlaku dan harus memenuhi persyaratan pada Pasal 23.
Keenam, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak (SKP) PBB-P5L yang tidak benar hanya dapat diajukan apabila:
Ketujuh, ketentuan peralihan. Permohonan pengurangan sanksi atas STP tertentu PADA Pasal 25(9), 27(5d), 27(5f) UU KUP yang sudah diterima sebelum PMK Nomor 71 Tahun 2026 berlaku dan belum terbit keputusan, penyelesaiannya tetap menggunakan aturan lama (PMK Nomor 118 Tahun 2024).
Dengan perubahan aturan ini, berikut adalah 3 tantangan utama yang dihadapi oleh Wajib Pajak:
1. Peningkatan Efektivitas Pengawasan Berbasis Data (EoI & Transaksi Digital)
Perluasan pertukaran informasi atau Exchange of Information (EoI) dengan otoritas pajak negara mitra serta pemetaan data transaksi luar negeri, seperti SPP-TDLN) mempersempit ruang gerak celah pajak. Wajib Pajak dituntut untuk memastikan seluruh data transaksi lintas batas dan digital sudah tercatat transparan.
2. Kompleksitas Syarat Pengurangan Sanksi dan Pembatalan Ketetapan Meskipun pemerintah menyediakan fasilitas pengurangan sanksi atau pembatalan SKP yang tidak benar, hak ini dibatasi oleh persyaratan ketat. Misalnya, tidak boleh sedang diajukan keberatan dan batas waktu permohonan. Salah memilih jalur hukum dapat membuat permohonan ditolak secara administratif.
3. Adaptasi Regulasi dan Sistem Perpajakan Baru
Perubahan aturan perpajakan yang dinamis menuntut Wajib Pajak dan tim keuangannya untuk terus memperbarui pemahaman teknis agar terhindar dari sanksi administrasi atau denda yang tidak perlu akibat ketidaktahuan.
Bagi Wajib Pajak yang tengah mempersiapkan atau mengajukan keberatan serta pembetulan pajak, pemahaman terhadap prosedur operasional terbaru ini memberi peta jalan yang sangat krusial. Dengan memahami pedoman baru dalam PMK Nomor 71 Tahun 2026, Anda dapat mengatur strategi permohonan, menjaga ketepatan batas waktu tanggapan hingga mengantisipasi pertukaran data perpajakan (Exchange of Information) oleh DJP.
Oleh sebab itu, pastikan setiap langkah pembetulan, pengajuan keberatan, maupun permohonan pengurangan sanksi administrasi telah dilakukan dengan mempertimbangkan berbagai aspek, mulai dari pemenuhan syarat formal regulasi hingga kalkulasi risiko finansial. MSM Consulting siap membantu pendampingan penyelesaian sengketa dan perubahan administrasi pajak dalam PMK Nomor 71 Tahun 2026.